
Услуги
Кредиты
Кредит наличнымиРефинансированиеОбъединение кредитовАвтокредитПод залог
Кредит под залогПод залог квартирыПод залог автоЗалог при ФССПИпотека
ИпотекаСемейная ипотекаКоммерческая ипотекаСложные случаи
С плохой историейС открытыми просрочкамиРефинансирование микрозаймовИсправление кредитной историиБизнес
Кредит для бизнесаКредит для ИПКредит самозанятымВсе услуги брокера →Обзор
Pampadu в 2026 году: как работает сервис и сколько можно заработать?
Кредитному брокеру или финансовому агенту в 2026 году необязательно заключать прямые агентские договоры с каждым из десятков банков и страховых компаний. Это требует кучи бумажной волокиты, выполнения жестких планов продаж и отдельной отчетности перед каждым партнером.
Платформа Pampadu решает эту проблему, объединяя в едином кабинете банковские, страховые и рекрутинговые партнерские программы. Вы получаете готовый инструментарий для подбора финансовых продуктов и заработка на комиссионных выплатах.
Давайте разберем, как устроена эта система, сколько на ней реально зарабатывают брокеры и арбитражники и как выстроить работу с платформой без блокировок и потерь дохода.
Что такое Pampadu и кому подходит сервис
Pampadu — это B2B-агрегатор партнерских программ (CPA-платформа), выступающий посредником между крупными рекламодателями (Сбер, Т-Банк, Альфа-Банк, Газпромбанк, ВТБ, страховые компании) и исполнителями.
Платформа ориентирована на четыре категории пользователей
- Кредитные и страховые брокерыПомогают клиентам подбирать ипотеку, кредиты наличными, автокредиты или полисы (ОСАГО, страхование ипотеки)
- Вебмастера и арбитражникиПривлекают трафик с собственных сайтов, контекстной рекламы, Telegram-каналов или пабликов.
- Финансовые консультанты и риелторыМонетизируют свою текущую клиентскую базу за счет допродаж банковских и страховых продуктов.
- Новички без опытаРаботают по модели рекомендаций (реферальный маркетинг среди знакомых и коллег)
Основные направления: финансы, страхование и HR
Заработок на платформе строится на целевых действиях (CPA — Cost Per Action). Вы отправляете клиенту ссылку или сами заполняете заявку, банк/страховая ее одобряет, а вы получаете фиксированное вознаграждение. Размер вознаграждения указан в карточке оффера и регулярно меняется — цифры ниже приведены для примера.
Основное направление для брокера
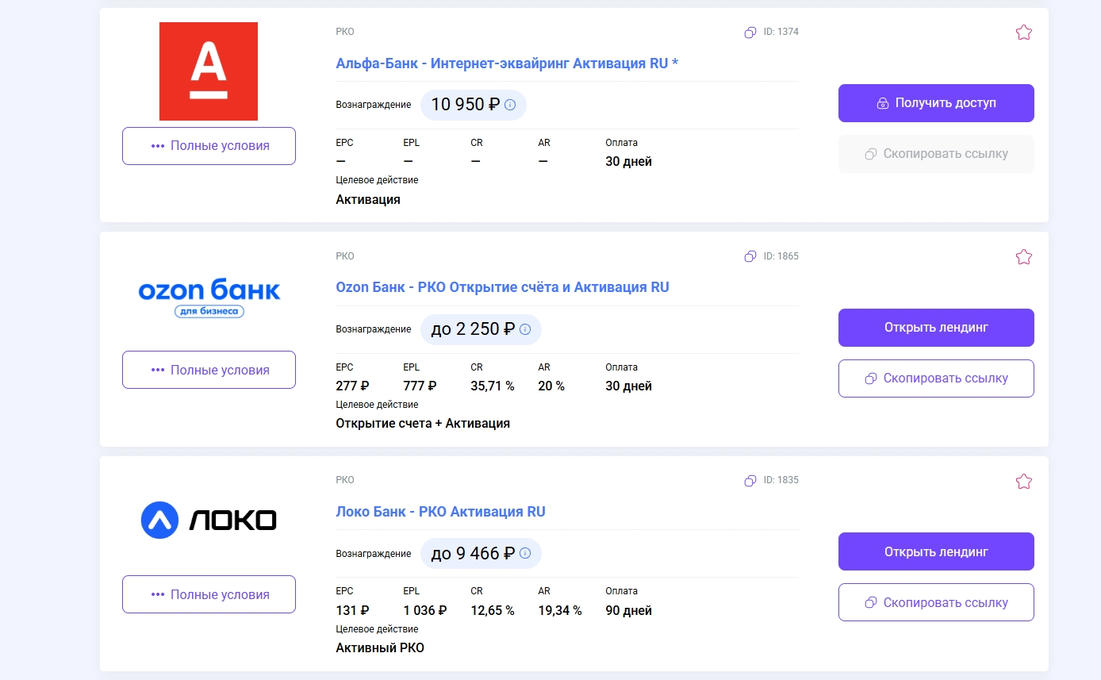
Финансовые офферы
- Кредиты наличными и рефинансированиеНапример, выплата за выданный кредит — от 3 000 до 15 000+ рублей (в зависимости от банка и суммы).
- Кредитные и дебетовые картыНапример, за активацию или первую транзакцию клиента — от 1 000 до 4 500 рублей.
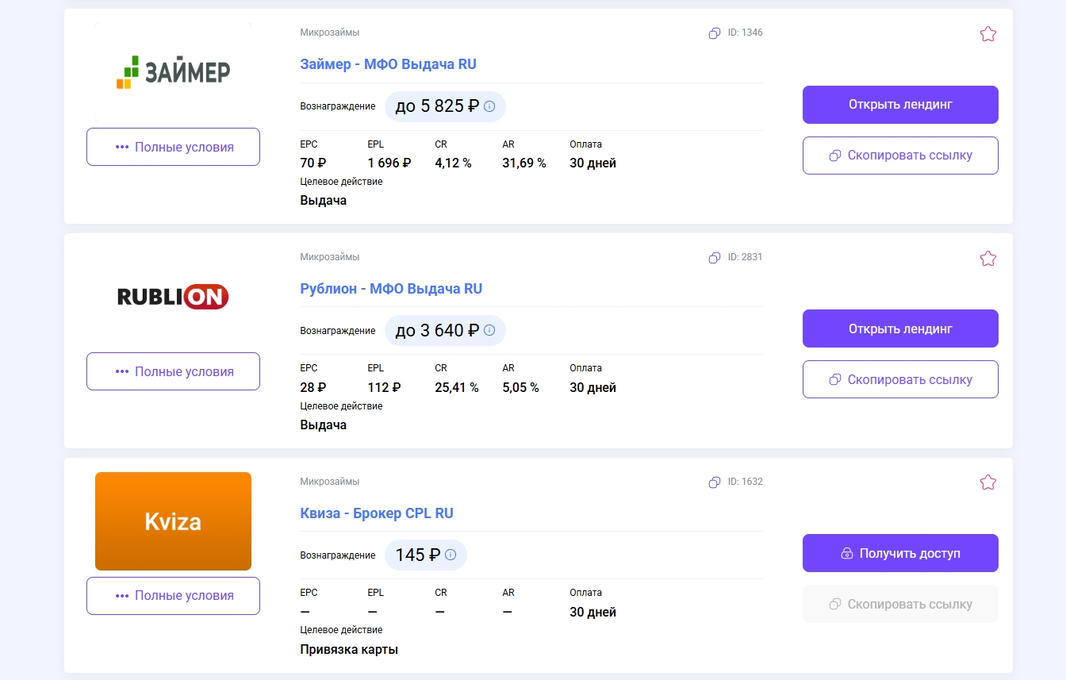
- Микрозаймы (МФО)Например, от 1 200 до 3 500 рублей за выданный заем.
- Ипотека и автокредитованиеВыплаты рассчитываются как процент от суммы выдачи или фиксированной ставкой.
Высокодоходные кросс-продажи
Страхование
- Страхование ипотекиПри ипотеке обязательна страховка залога, страхование жизни — по желанию. Комиссионное вознаграждение (КВ) агента может составлять, например, 30–50% от стоимости полиса.
- ОСАГО и КАСКОРасчет по нескольким страховым компаниям в одном окне с моментальным оформлением.
Подбор персонала
HR-офферы
- Дополнительное направление монетизации. Банки и сервисы доставки платят за привлеченных сотрудников (курьеры, водители, операторы колл-центров). Выплата за трудоустроенного кандидата может составлять от 2 000 до 12 000 рублей.
Как устроена механика работы и выплат
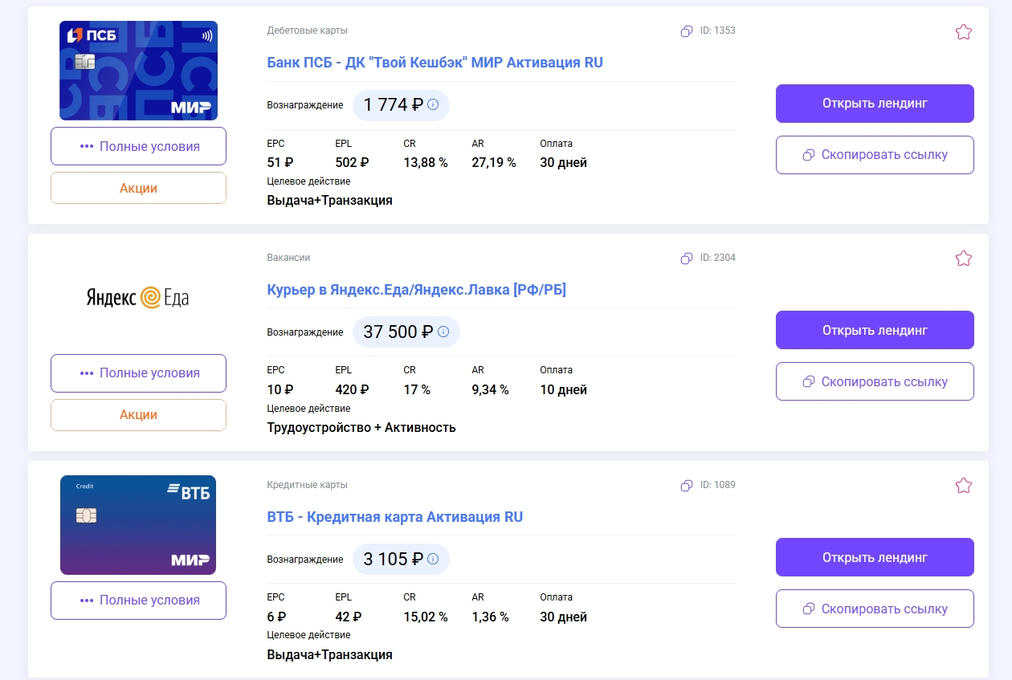
Схема работы выглядит так:
- Клиент / Заявка
- Реферальная ссылка
- Проверка банком
- Одобрение
- Начисление в Pampadu
- Целевое действие. Для каждого оффера прописаны условия. Например, по кредитной карте целевым действием может быть «выдача карты» или «выдача + первая транзакция от 500 рублей».
- Холд (время проверки). Время, которое требуется банку для сверки данных. Обычно занимает от нескольких дней до 2–4 недель.
- Вывод средств. После подтверждения целевого действия деньги поступают на ваш баланс. Вывести их можно на карты, счета самозанятых, ИП или ООО.
4 практические стратегии заработка
- 1
Прямая брокерская работа
Вы проводите аудит клиента, выгружаете его отчет БКИ, определяете ПДН и отправляете заявки в те банки, где вероятность одобрения максимальна.
Кредитные брокеры, агенты
- 2
Кросс-сейл при ипотеке
Вы помогаете клиенту оформить ипотечный кредит, а параллельно оформляете через Pampadu полис страхования ипотеки, забирая до 50% КВ себе.
Риелторы, ипотечные брокеры
- 3
Контентный проект / витрина
Создается SEO-сайт или Telegram-канал с витриной кредитов («Мастер подбора займов/карт»). Трафик конвертируется по реферальным ссылкам.
Вебмастера, арбитражники
- 4
Реферальная программа
Вы привлекаете на платформу других брокеров и агентов и получаете процент от их постоянного дохода.
Пассивный доход для сетевиков
Пошаговый алгоритм: от регистрации до первой выплаты
- Регистрация. Зайдите на сайт, укажите контактные данные и тип вашей деятельности (брокер, вебмастер, агент)
- Заполнение профиля. Заполните реквизиты для выплат (рекомендуется сразу привязать статус самозанятого или ИП через ИНН)
- Выбор оффера. Перейдите в раздел «Офферы» ➔ «Финансы». Отфильтруйте предложения по типу продукта (например, Кредиты наличными)
- Изучение карточки оффера. Внимательно прочитайте разрешенные и запрещенные источники трафика, а также точное определение целевого действия.
- Получение ссылки. Сгенерируйте персональную реферальную ссылку или настройте виджет подбора для своего сайта.
- Подача заявки. Отправьте ссылку клиенту для самостоятельного заполнения либо заполните анкету вместе с ним.
- Получение комиссии. После выполнения клиентом целевого действия и прохождения холда закажите выплату на свой счет.
Если планируете регулярно работать с финансовыми партнерскими программами и получать агентские вознаграждения, заранее определитесь с подходящим налоговым статусом. Для тех, кому требуется предпринимательская регистрация, мы подготовили инструкцию как открыть ИП самостоятельно.
FAQ: Вопросы по работе с Pampadu
Нужно ли платить за пользование платформой?
Нет. Регистрация, использование виджетов, подбор продуктов и доступ к реферальным ссылкам абсолютно бесплатны. Платформа зарабатывает на комиссии от рекламодателей (банков), а не с агентов.
Можно ли оформлять продукты на себя и родственников?
По большинству финансовых офферов (особенно по дебетовым и кредитным картам) самономинация (оформление на себя) разрешена, если это прямо не запрещено в правилах конкретного банка. Однако злоупотреблять этим не стоит — банковские системы быстро вычисляют фрод.
Что делать, если банк не засчитал целевое действие?
В личном кабинете Pampadu есть система тикетов и персональный менеджер. Вы можете подать апелляцию (сверку), приложив доказательства выполнения условий (например, номер договора или чек по первой транзакции), и поддержка проведет ручную проверку с банком.
Другие обзоры

Материал подготовил
Тимур Дыхаев
Опыт: подбор кредитных программ, анализ кредитной истории, работа с банками-партнерами
Было полезно? Поделитесь своим мнением
Спасибо за ответ!
Да, помогло:0Нет:0