
Услуги
Кредиты
Кредит наличнымиРефинансированиеОбъединение кредитовАвтокредитПод залог
Кредит под залогПод залог квартирыПод залог автоЗалог при ФССПИпотека
ИпотекаСемейная ипотекаКоммерческая ипотекаСложные случаи
С плохой историейС открытыми просрочкамиРефинансирование микрозаймовИсправление кредитной историиБизнес
Кредит для бизнесаКредит для ИПКредит самозанятымВсе услуги брокера →Заработок
Партнерские программы банков: как зарабатывать на финансовых офферах
Партнерские программы банков позволяют зарабатывать на привлечении клиентов на кредитные карты, дебетовые карты, кредиты, вклады, расчетно-кассовое обслуживание и другие финансовые продукты. Партнеру не нужно самому выдавать кредит или открывать счет: его задача — привести заинтересованного клиента и получить вознаграждение, если тот выполнит предусмотренное оффером действие.
Такой формат называется CPA-маркетингом — рекламодатель платит не просто за показ рекламы, а за конкретный результат.
В качестве примера рассмотрим платформу Pampadu, где в одном кабинете собраны партнерские программы банков и других финансовых компаний.
Перейти на партнерку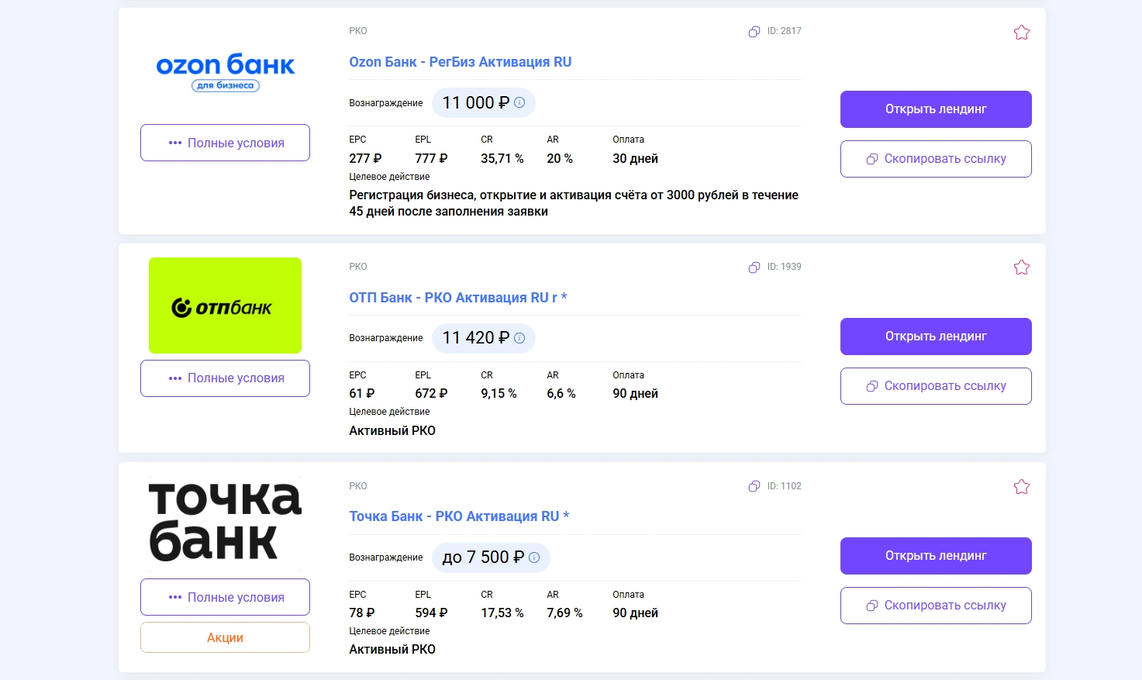
Как работают финансовые партнерки и за что платят банки?
Схема предельно проста:
Банк+CPA-сеть+Вы=Клиент с картой+Ваша комиссия
Банкам невыгодно раздувать штат рекламщиков. Им проще платить по факту за результат. Этот результат в CPA-маркетинге (Cost Per Action — оплата за действие) называется целевым действием.
За что вы получаете деньги
| Продукт | Вознаграждение | За что платят |
|---|---|---|
| Дебетовые карты | от 500 до 2 000 ₽ | за выдачу и первую покупку |
| Кредитные карты | от 1 500 до 5 000 ₽ | за активацию кредитного лимита |
| Потребительские кредиты | от 3 000 до 15 000 ₽ | процент от суммы или фикс за выдачу |
| РКО (открытие счета для бизнеса) | от 3 000 до 12 000 ₽ | — |
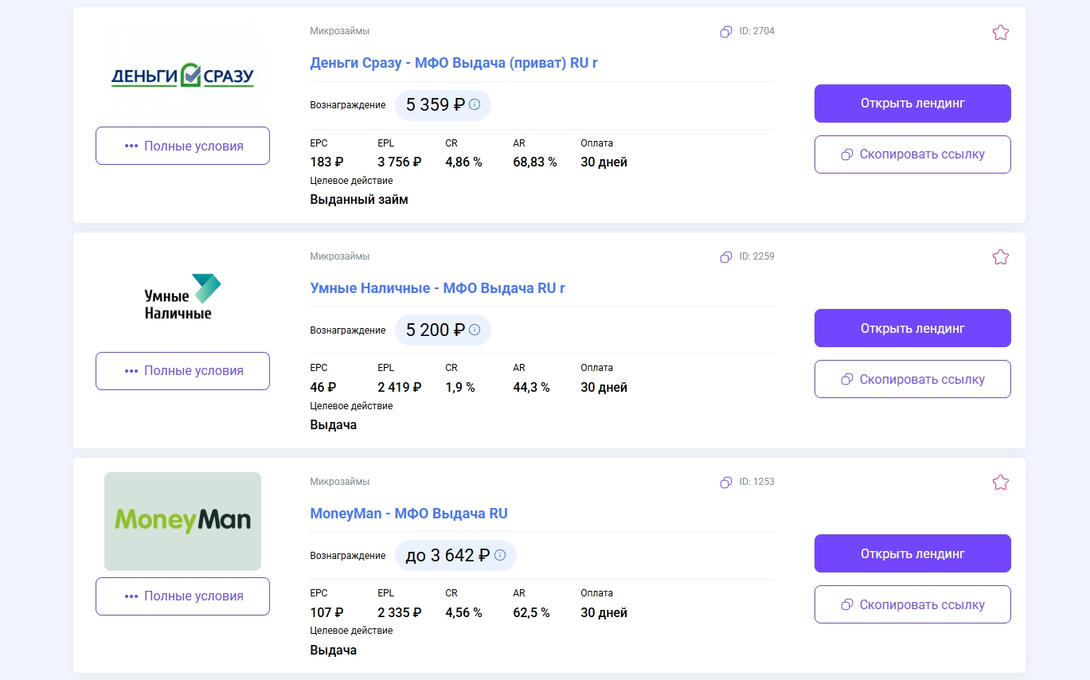
| Микрозаймы (МФО) | от 1 000 до 3 000 ₽ | за выданный займ, часто платят даже за повторный |
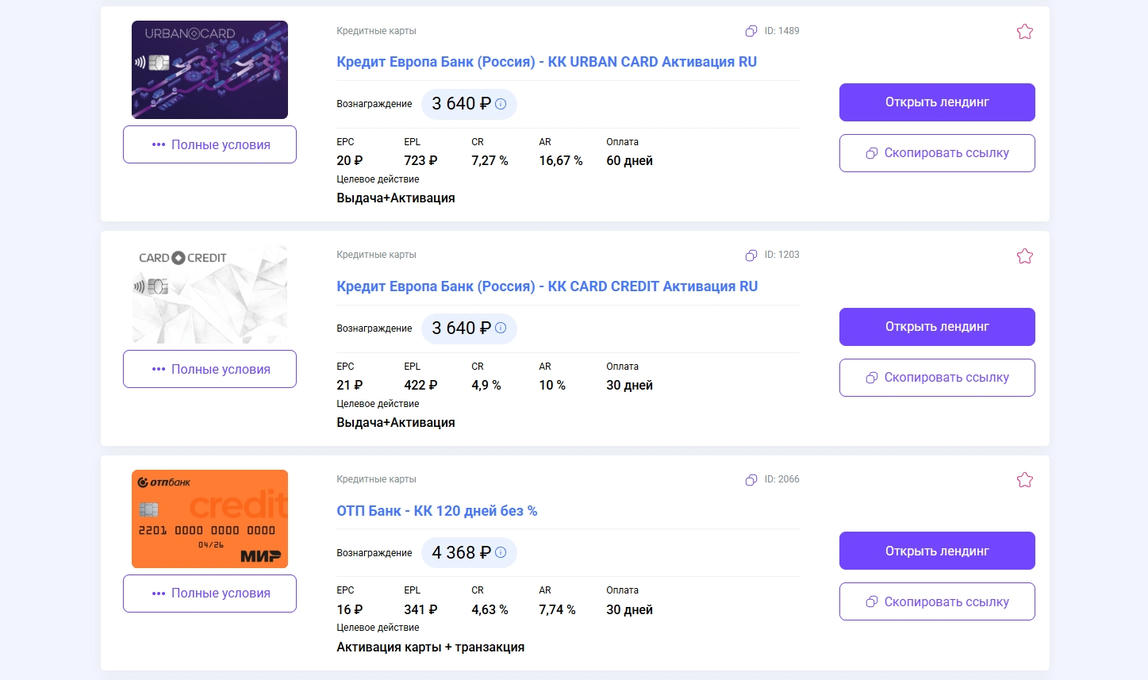
Почему финансовые офферы — это золотая жила
Финансовая вертикаль в арбитраже трафика считается одной из самых сложных, но самых «жирных».
Ключевые преимущества
Сверхвысокие выплаты
Ни в одной другой белой нише вы не получите 5 000 рублей за одну заполненную заявку с бесплатной доставкой продукта (кредитки).
Белый рынок
Это полностью легальный бизнес. Вы работаете с официальными лицензированными банками (Альфа-Банк, ВТБ, Т-Банк, Газпромбанк).
Широкая аудитория
Деньги нужны всем. Студентам — дебетовки с кэшбэком, бизнесменам — РКО, людям в сложной ситуации — МФО или рефинансирование.
Возобновляемый спрос
Кредитные лимиты исчерпываются, ставки меняются, клиенты постоянно ищут новые выгодные условия.
Разбор на примере: Как выбрать платформу для старта
Работать с банками напрямую новичку невозможно: они требуют статус юрлица, объемы от 1000 лидов в месяц и сложный документооборот. Здесь на сцену выходят агрегаторы партнерских программ.
Возьмем для примера Pampadu — один из самых популярных сервисов для агентов и вебмастеров в РФ.
Почему такие платформы идеальны для старта
Работа без ИП и ООО
Можно зарегистрироваться как физлицо или самозанятый. Платформа сама платит за вас налоги (если вы физлицо) и выводит деньги на обычную карту.
Агрегация предложений
В одном кабинете собраны десятки банков и страховых компаний. Не дали кредит в одном — тут же отправляете заявку в другой.
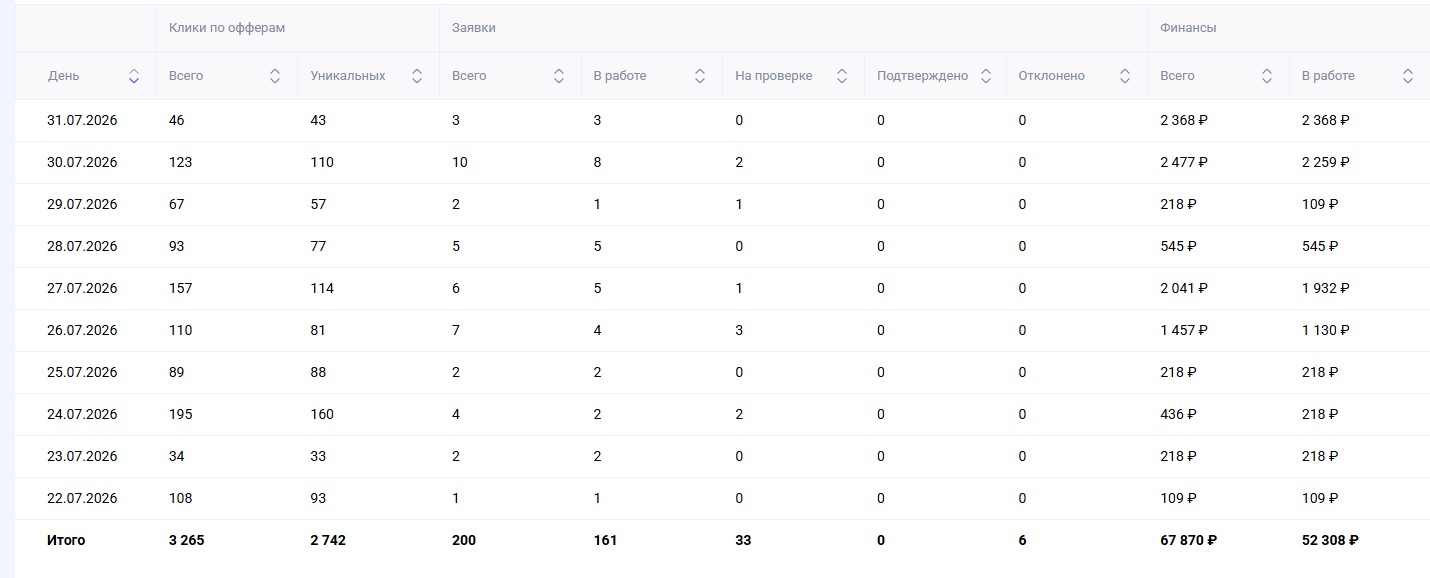
Прозрачная статистика
Вы видите статус каждой заявки: «на рассмотрении», «одобрено», «выдано».
Готовые инструменты
Виджеты для сайтов, боты, витрины офферов собираются в 2 клика без знания программирования.
Совет
Выбирая CPA-сеть, обращайте внимание на частоту выплат и процент подтверждения (апрув). Пампаду, как и другие крупные сети, дает персонального менеджера — задавайте ему вопросы о том, какие офферы лучше конвертируют.
Пошаговый план: от регистрации до первых 100 000 рублей
Не пытайтесь охватить всё сразу. Действуйте по алгоритму:
- 1
Регистрация в партнерке
Заведите аккаунт, подтвердите данные (паспорт, ИНН для выплат).
- 2
Выбор флагманского продукта
Начните с дебетовых карт. Это самый простой продукт для старта. Людям легко оформить бесплатную карту ради бонуса (например, 1000 рублей от банка или вечного бесплатного обслуживания).
- 3
Изучение KPI (условий)
Банк платит не просто за пластик на руках. Читайте правила! Обычно условие: «Активация карты и транзакция от 500 рублей в течение 30 дней».
- 4
Создание витрины
В агрегаторах есть конструкторы. Сделайте простую страницу, где будут выставлены 3–4 лучшие карты.
- 5
Тестовый залив
Приведите первых 10–20 клиентов (об этом ниже) и ждите сверки. Как только деньги упадут на баланс — масштабируйтесь.
Источники трафика: где брать клиентов на кредиты и карты
Если у вас нет миллионов на контекстную рекламу, используйте эти каналы:
Теплый круг (Friends & Family)
Идеально для старта. Предложите друзьям оформить бесплатные дебетовые карты по вашей ссылке. С 10 друзей вы заработаете первые 15 000–20 000 ₽.
Telegram-каналы
Создайте канал по финансовой грамотности. Публикуйте обзоры карт, рассказывайте, как законно не платить проценты по кредитке (грейс-период), как получить вычеты. Монетизируйте базу ссылками на офферы.
SEO-витрины (агрегаторы)
Более сложный, но пассивный путь. Создание сайта со сравнением МФО или кредитов. Трафик из Яндекса и Google конвертируется лучше всего.
Контекстная реклама (Яндекс.Директ)
Для профи. Нужно знать требования модерации к финансовой рекламе, парсить семантику по горячим запросам («кредит без справок спб») и считать ROI.
Брокеридж (офлайн/онлайн)
Работа с людьми с плохой кредитной историей. Вы выступаете как консультант, помогая подобрать МФО или банк с низкими требованиями к скорингу.
Главные ошибки новичков, ведущие к бану
Банки жестко следят за качеством трафика (фрод-мониторинг). Одна ошибка — и ваш аккаунт заблокируют без выплаты заработанного.
Фрод и мотивированный трафик
Запрещено платить людям из своего кармана за то, чтобы они оформили карту (если это не разрешено правилами оффера).
Нарушение гео и возраста
Если оффер для лиц от 21 года, а вы льете трафик студентов-первокурсников — лиды уйдут в отказ (треш).
Контекст на бренд
Запрещено создавать рекламу по запросу «Оформить карту Альфа Банк», притворяясь официальным сайтом банка. Это кража органического брендового трафика.
Спам
Рассылка ссылок в личные сообщения ВК или email-спам строго караются штрафами со стороны банков.
Главный секрет успеха
Диверсификация. Никогда не лейте трафик на один банк. Банк может внезапно остановить оффер, срезать выплаты или ужесточить скоринг. Ваш трафик должен идти на смарт-витрину, где представлено 5-10 предложений.
Резюме
Заработок на финансовых партнерках — это бизнес, требующий аналитики и тестов. Начните с простых дебетовых карт на платформах вроде Pampadu, набейте руку на бесплатном трафике, поймите, как работают холды и сверки, и только потом вкладывайте деньги в масштабную платную рекламу. Рынок финансов бесконечен, и ваша аудитория уже ищет эти продукты. Осталось только дать им правильную ссылку.
FAQ: Ответы на частые вопросы начинающих партнеров
Можно ли оформлять карты на себя, родственников и друзей по своим же ссылкам?
Зависит от правил оффера. Многие банки запрещают оформление продукта на себя — читайте условия перед стартом. Если правила это разрешают, тестировать продукт на себе и привлекать ближний круг можно.
Важное правило: Картой нужно реально пользоваться! Если вы и 10 ваших друзей оформите кредитки, получите бонус и на следующий день закроете счета — банк сочтет это мошенничеством (фродом) и заблокирует вам выплаты. Целевое действие — это не просто получение пластика, а активные транзакции.
Человек заполнил заявку на кредит по моей ссылке, но ему отказали. Я получу комиссию?
Нет. В финансовом CPA-маркетинге вы получаете оплату только за одобренный и выданный продукт (или за активированную карту). Если скоринг (проверка) банка отклонил кандидата из-за плохой кредитной истории, вы ничего не зарабатываете.
- Совет брокера: Если клиенту отказали в крупном банке, сразу предложите ему 2–3 варианта лояльных МФО из каталога партнерки — там процент одобрения (аппрув) достигает 80%.
Что такое «холд» и почему деньги нельзя вывести сразу в день заявки?
Холд (Hold) — это время удержания средств. Когда клиент забирает карту, статус заявки меняется, но банк должен проверить, выполнил ли человек условия (например, совершил покупку на 1000 рублей).
- Сверка списков между банком и партнеркой обычно происходит 1–2 раза в месяц.
- Средний срок холда в финансах — от 15 до 45 дней. Это нормальная практика рынка, к ней нужно просто привыкнуть.
Какие офферы выбрать новичку, чтобы получить первые деньги максимально быстро?
Если у вас еще нет опыта, забудьте на время про сложные продукты вроде ипотеки или кредитов под залог. Ваш идеальный стартовый набор:
- Бесплатные дебетовые карты с кэшбэком (самый легкий вход, одобряют 99% людей).
- Микрозаймы под 0% для новых клиентов (огромный спрос, быстрое одобрение, мгновенное начисление комиссии).
- Вакансии (найм курьеров, сборщиков, водителей такси) — платят от 3 000 до 15 000 рублей за трудоустроенного человека.

Материал подготовил
Тимур Дыхаев
Опыт: подбор кредитных программ, анализ кредитной истории, работа с банками-партнерами
Было полезно? Поделитесь своим мнением
Спасибо за ответ!
Да, помогло:5Нет:0