
Услуги
Кредиты
Кредит наличнымиРефинансированиеОбъединение кредитовАвтокредитПод залог
Кредит под залогПод залог квартирыПод залог автоЗалог при ФССПИпотека
ИпотекаСемейная ипотекаКоммерческая ипотекаСложные случаи
С плохой историейС открытыми просрочкамиРефинансирование микрозаймовИсправление кредитной историиБизнес
Кредит для бизнесаКредит для ИПКредит самозанятымВсе услуги брокера →Обзор
Обзор кредитной карты Зенит «120+120 дней на всё» (2026): ищем подвох
В 2026 году удивить заемщика льготным периодом в 120 дней сложно — такие условия предлагает половина рынка. Но Банк Зенит пошел дальше и запустил кредитную карту (ранее известную как «Карта Привилегий») с необычной механикой: «120+120 дней на всё».
Реклама обещает два независимых грейс-периода: один для обычных покупок, второй — для снятия наличных и переводов. На бумаге это выглядит как идеальный финансовый инструмент. Однако, как профессиональный кредитный брокер, я всегда ищу то, что спрятано за крупным шрифтом. Давайте разберем актуальные тарифы Банка Зенит и выясним, в какую сумму вам обойдутся «бесплатные» наличные, и почему ставка может взлететь до 64% годовых.
- 120 днейбез процентов на покупки
- +120 днейотдельно на наличные и переводы
- 0 ₽выпуск и обслуживание
Маркетинг или революция: зачем делить грейс на два?
Обычно банки объединяют все ваши траты в один общий котел. Банк Зенит решил разделить вашу задолженность на две параллельные линии:
Оба периода начинаются с 1-го числа того месяца, в котором вы совершили первую операцию соответствующего типа.
Что это дает заемщику?
Если вы сняли наличные, этот долг не смешивается с долгом за покупки. У каждого типа операций — свой таймер. Главное условие для сохранения льготы — регулярно вносить минимальный платеж, который составляет 2% от суммы задолженности (но не менее 300 рублей) плюс начисленные проценты. Если вы полностью погасите один из долгов, его грейс-период возобновится со следующего дня.
Главный подвох карты: ловушка «бесплатных» наличных
Реклама
«Наличные без процентов на срок до 120 дней»
И это технически правда — процентная ставка на эту задолженность в течение грейс-периода действительно равна 0%.
Но здесь кроется жесточайшая комиссионная ловушка. За сам факт снятия кредитных средств в любых банкоматах (включая родные банкоматы Зенита) банк спишет с вас разовую комиссию: 5,5% от суммы снятия + 500 рублей. Комиссия касается только кредитных денег: свои средства можно снимать без комиссии в банкоматах Зенита и банков-партнеров (ВТБ, МКБ, Альфа-Банк), в остальных — 1% + 300 ₽.
Пример из жизни
Вы решили снять 20 000 рублей, обрадовавшись льготному периоду. Банк выдаст вам эти деньги без процентов, но сверху немедленно спишет комиссию — 1 600 рублей (5,5% + 500 ₽). Это почти 8% мгновенной переплаты, что делает такие операции крайне невыгодными.
Тарифы и условия 2026 года
Давайте посмотрим на сухие цифры без рекламных фильтров:
| Параметр | Условия Банка Зенит (2026 год) | Комментарий брокера |
|---|---|---|
| Выпуск и обслуживание | 0 ₽ навсегда | Отличный плюс. Нет скрытых требований к ежемесячному обороту. |
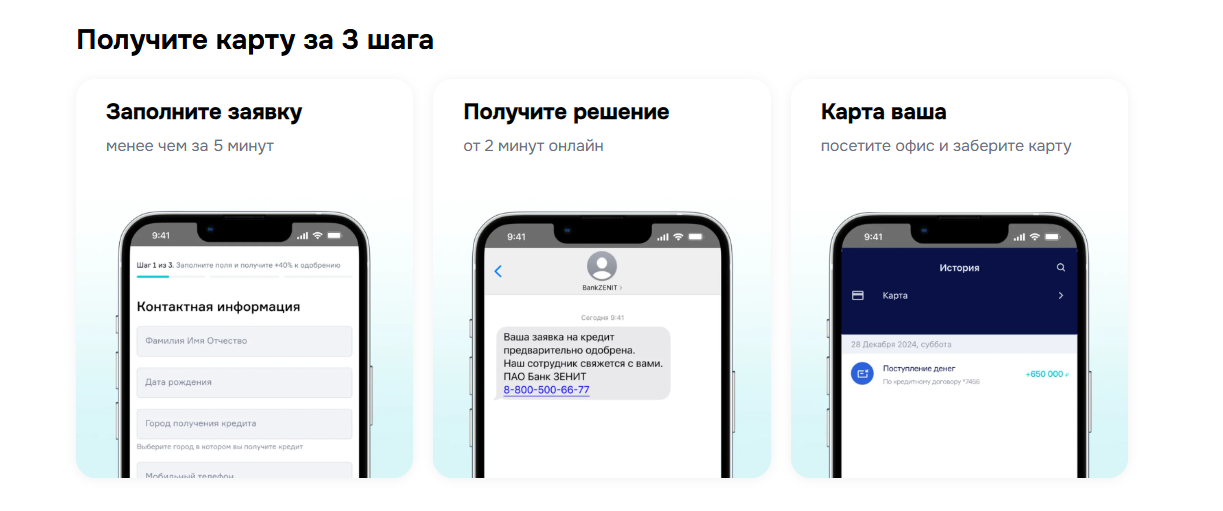
| Кредитный лимит | От 25 000 до 2 000 000 ₽ | До 100 000 ₽ одобряют без справок о доходах (только паспорт) |
| ПСК (Полная стоимость кредита) | 48,836% – 62,747% | Реальная картина переплат, если вы выйдете за рамки льготных периодов. |
| Ставка вне грейс-периода | 49,9% – 64% годовых | Заградительная ставка. Нарушать 120-дневный срок категорически нельзя. |
| СМС-уведомления | 99 ₽/мес. | Первые два месяца бесплатно, с третьего начинают списывать деньги. |
| Платежная система | «Мир» Classic | Доступна бесконтактная оплата через Mir Pay или выпуск платежного стикера. |
| Штраф за просрочку | 0,1% в день | От суммы просроченной задолженности. |
Кэшбэк до 7%: читаем условия со звездочкой
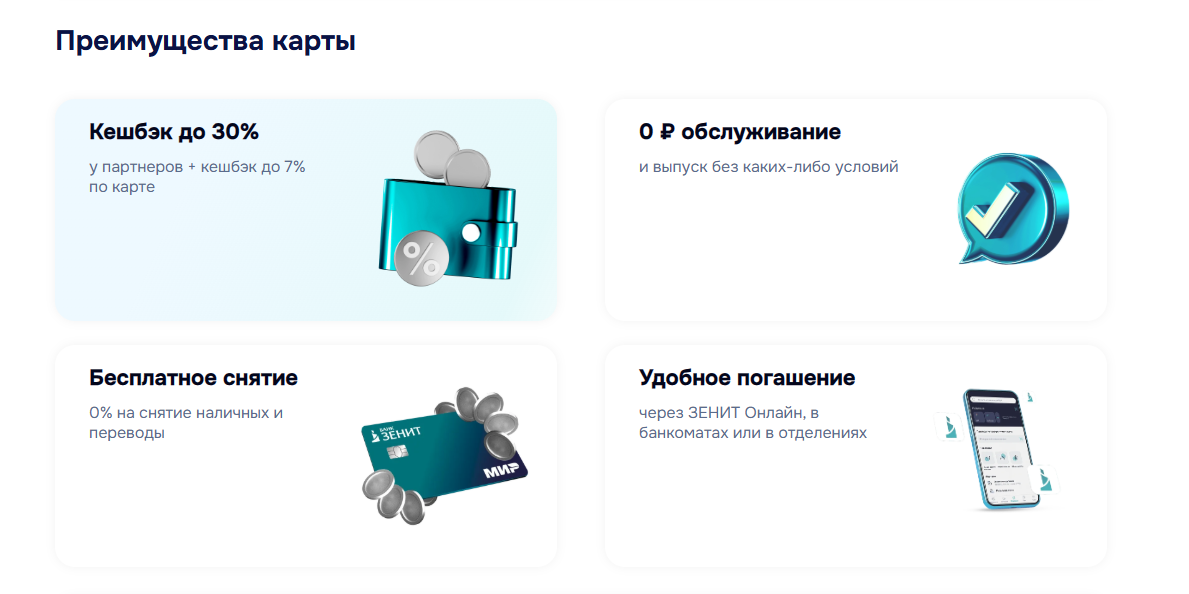
Банк предлагает мощную программу лояльности в самых ходовых категориях: «Супермаркеты», «Кафе и рестораны», «Общественный транспорт и такси». Кэшбэк начисляется бонусными баллами (1 балл = 1 рубль), а у партнеров банка доходит до 30%.
Однако для получения заявленных 7% придется выполнить жесткие условия
- Сумма покупокПроцент кэшбэка и лимит зависят от того, сколько вы тратите по карте за месяц, — точные пороги указаны в правилах программы лояльности.
- До 7% кэшбэкаМаксимальная ставка в трех категориях доступна только при крупных тратах по карте.
- ЛимитНе более 3 000 баллов в месяц.
Как потратить?
Накопленными баллами можно компенсировать уже совершенные покупки в приложении «Зенит Онлайн». Бонусы действуют 1 год и сгорают, если три месяца подряд не было покупок по карте.
Акция
Новым клиентам банк начисляет 3 000 бонусов, если оформить карту с 5 октября 2026 по 15 января 2027 года и три месяца подряд тратить с кредитного лимита от 1 000 ₽ в месяц.
Вердикт брокера: кому выгодна эта карта
Кредитная карта «120+120 дней на всё» — это специфический продукт, требующий от заемщика отличной финансовой грамотности.
Кому она подходит
Она идеальна для людей, которые ценят бесплатное обслуживание и планируют использовать ее как страховку. Разделение задолженностей — удобная фишка, если вы четко понимаете, что грейс-периоды параллельны. Если ваши ежемесячные траты превышают 70 000 рублей, вы сможете выжимать из нее максимум кэшбэка в самых популярных категориях (супермаркеты и кафе).
Кому открывать не стоит
Категорически не рекомендую эту карту тем, кто ищет дешевый способ снять наличные. Слово «беспроцентный» меркнет на фоне комиссии в 5,5% + 500 рублей. Если вы забудете внести минимальный платеж, базовая ставка в 49,9% – 64% мгновенно загонит вас в долговую яму.
Если выбираете карту для повседневных покупок, посмотрите нашу подборку кредитных карт с льготным периодом.
FAQ: кредитная карта Банка Зенит
Нужна ли постоянная прописка для оформления карты?
Банк требует, чтобы у вас было не только гражданство РФ, но и постоянная регистрация (или проживание/работа) в регионе, где физически присутствует отделение Банка Зенит.
Получается, 120+120 — это 240 дней без процентов?
Нет.
120 дней предусмотрены для одной категории операций, а еще один период до 120 дней — для другой.
Действует ли льготный период на снятие наличных?
Да. Это одна из главных особенностей карты.
Снятие кредитных средств входит в льготный период до 120 дней. При полном погашении соответствующей задолженности в установленный срок проценты могут не начисляться.
Но за каждое снятие кредитных средств банк берет комиссию 5,5% от суммы + 500 ₽.
Материал подготовил
Тимур Дыхаев
Опыт: подбор кредитных программ, анализ кредитной истории, работа с банками-партнерами